
問題
図は二つの会社の損益分岐点を示したものである。A 社と B 社の損益分析に関する記述のうち,適切なものはどれか。 (図:A社とB社のグラフ。縦軸は収益・費用,横軸は売上高。A社:収益線は原点から,費用線は縦軸の70から始まり,売上高100・収益費用100の点(損益分岐点)で交わる。B社:収益線は原点から,費用線は縦軸の30から始まり,売上高100・収益費用100の点(損益分岐点)で交わる。両社とも損益分岐点より右では収益線が費用線より上にある)
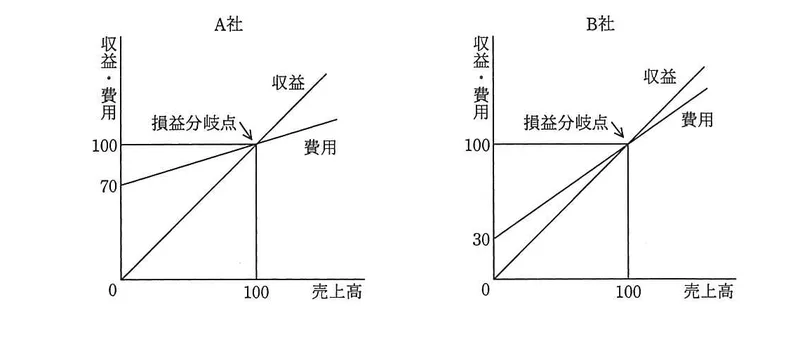
図の出典:出典:IPA(情報処理推進機構)公式 平成24年度春期 基本情報技術者試験 午前 問77
キーボード:1〜4で選択
答え合わせ
- A
- B
- C
- D
自信の3択
えらぶと、この端末に記録します(登録はいりません)
解説
答えは b です。
損益分岐点は「売上と費用がちょうど同じになる点」で、それを超えると利益が出ます。
図でA社は固定費が大きく、B社は変動費の割合が大きい場合、A社は損益分岐点を超えると利益が伸びやすい(営業レバレッジが効く)特徴があります。
つまり「変動費率が小さい=モノが売れるたびに残る利益が大きい**」ので、損益分岐点を超えた売上では A社の方が儲かります。
👉 覚え方:「変動費率が低い=1個売るたびの儲けが大きい」。
ほかの選択肢:a/c/d は固定費・変動費・損益分岐点の関係を取り違えた選択肢。
なぜこれが正解か
正解は b。損益分岐点(BEP)= 固定費 ÷ (1 − 変動費率)。固定費が高くて変動費率が小さい A 社は、損益分岐点を超えると売上増加に対する利益増加が急(営業レバレッジが大きい)。同じ売上増分でも、変動費率が小さい方が「売上−変動費(限界利益)」が大きく残るため、利益も大きくなる。
各選択肢の解説
- a 固定費の少ない方が利益大 → 損益分岐点超過後の利益増加は変動費率で決まるため誤り。
- c 損益分岐点が等しい=必要売上高も等しい → 利益関数の傾きが違うため、同じ利益額でも必要売上は異なる。
- d 損益分岐点・固定費が等しく売上等しければ損益同じ → 変動費率が違えば成り立たない。
覚え方・ひっかけ注意
「変動費率が小さい=限界利益率が大きい=損益分岐点超過後に有利」。固定費が大きいビジネス(製造業・装置産業)は損益分岐点が高いが、超えれば爆発的に儲かる「ハイリスク・ハイリターン」型。サブスク事業は典型例。CVP分析(Cost-Volume-Profit)の基礎概念。
理論的背景
損益分岐点分析(CVP分析: Cost-Volume-Profit Analysis)は管理会計の基礎技法で、費用を固定費(FC)と変動費(VC)に分解し、売上高(S)に対する利益(P)の関係を分析する。基本式:
- 利益 P = 売上S − 変動費(VC率×S) − 固定費FC
- 損益分岐点売上高 BEP = FC ÷ (1 − VC率) = FC ÷ 限界利益率
- 限界利益率 = 1 − 変動費率
営業レバレッジ(Operating Leverage) = 限界利益 ÷ 営業利益、で、固定費比率が高い企業ほど高く、売上変動に対する利益変動が大きい(利益のボラティリティ)。
実務での使われ方
製造業・装置産業・SaaS・通信業など高固定費・低変動費型は典型的に高い営業レバレッジ。逆に商社・小売業など仕入比率が高い業態は低いレバレッジ。安全余裕率((売上−BEP)/売上)で経営の安全度を測定。目標利益達成売上高 = (FC + 目標利益) ÷ 限界利益率、で逆算可能。直接原価計算(Direct Costing)はCVP分析と整合性が高く、戦略的意思決定に活用。
試験での位置づけ
FE・APストラテジ系会計分野で頻出計算問題。固定費・変動費分解(高低点法: 売上最大点と最小点で計算)、限界利益、損益分岐点比率、安全余裕率の計算が定番。応用情報・ITストラテジストでは複数製品の場合のセールスミックス、貢献利益による意思決定、ABC原価計算(活動基準原価)まで踏み込む。
関連事項・発展補足
本問のような図示問題では、横軸=売上、縦軸=金額のグラフで、固定費は水平線、総費用は固定費から傾き=変動費率で上昇する直線、売上は原点から45度線、損益分岐点は売上線と総費用線の交点として表現される。A 社:固定費高・変動費率低、B 社:固定費低・変動費率高の対比は典型出題パターン。営業レバレッジの観点では、A 社は損益分岐点までは赤字額が大きいが、損益分岐点超過後は急激に利益が伸びる「ハイレバレッジ型」。BEP 超過後は限界利益率が高い A 社の方が有利。逆に売上が落ちると赤字幅も急拡大するため景気変動リスクが大きい。経営戦略上は固定費を変動費化(業務委託・クラウド化)するか、変動費を固定費化(自社製造で量産効果)するかが重要な経営判断となる。
出典と作り方
出典:IPA(情報処理推進機構)公式 基本情報技術者試験 平成24年度 春期 問77/ 公的機関配布資料につき出典明記の上引用。解説は合格ナビ独自の3段階の解説(初級・標準・上級)です。
