
問題
図の損益計算書における経常利益は何百万円か。ここで,枠内の数値は明示していない。 単位 百万円 損益計算書 I. 売上高|1,585 II. 売上原価|951 [ ] III. 販売費及び一般管理費|160 [ ] IV. 営業外収益|80 V. 営業外費用|120 [ ] VI. 特別利益|5 VII. 特別損失|15 [ ]
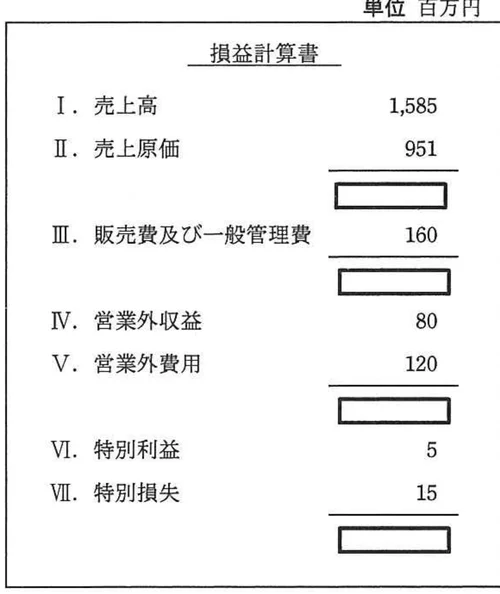
図の出典:出典:IPA(情報処理推進機構)公式 基本情報技術者試験 平成24年度春期 午前 問76
キーボード:1〜4で選択・Enterで次へ
答え合わせ
- A
- B
- C
- D
自信の3択
えらぶと、この端末に記録します(登録はいりません)
解説
答えは b「434」百万円 です。
経常利益までの計算は順番に引き算・足し算するだけ:
1. 売上総利益 = 売上高 − 売上原価 = 1,585 − 951 = 634
2. 営業利益 = 売上総利益 − 販管費 = 634 − 160 = 474
3. 経常利益 = 営業利益 + 営業外収益 − 営業外費用 = 474 + 80 − 120 = 434
👉 覚え方:「売上 → 売上原価引いて売上総利益 → 販管費引いて営業利益 → 営業外損益で経常利益」。
ほかの選択肢:a 424、c 474(営業利益で止めた値)、d 634(売上総利益で止めた値)は段階の取り違え。
なぜこれが正解か
正解は b 434。損益計算書の段階利益を順次計算:
- 売上総利益(粗利) = 売上高 1,585 − 売上原価 951 = 634
- 営業利益 = 売上総利益 634 − 販管費 160 = 474
- 経常利益 = 営業利益 474 + 営業外収益 80 − 営業外費用 120 = 434
各選択肢の解説
- a 424:計算ミス(営業外収益・費用の取り違え等)。
- c 474:営業利益(経常利益の手前で止めた値)。
- d 634:売上総利益(粗利、最初の段階利益で止めた値)。
覚え方・ひっかけ注意
P/Lの5段階利益:売上総利益 → 営業利益 → 経常利益 → 税引前当期純利益 → 当期純利益。それぞれ「引くもの/足すもの」を整理:
- 売上総利益=売上−原価
- 営業利益=売上総利益−販管費
- 経常利益=営業利益±営業外損益
- 税引前当期純利益=経常利益±特別損益
- 当期純利益=税引前−法人税等
「営業外・特別を入れる段階を間違えない**」のが頻出ひっかけ対策。
理論的背景
日本の会計基準(および国際財務報告基準IFRSとの差異)における損益計算書(P/L)は、企業会計原則の段階利益思想に基づき5段階で利益を表示:
1. 売上総利益(Gross Profit):本業の商品力(売上−原価)
2. 営業利益(Operating Income):本業の儲け(−販管費)
3. 経常利益(Ordinary Income):本業+財務活動(±営業外損益)★日本独自概念
4. 税引前当期純利益(Income before Tax):±特別損益
5. 当期純利益(Net Income):−法人税等
営業外損益は 受取利息・配当(収益)/支払利息(費用)/為替差損益 など経常的な財務活動由来の項目。特別損益は 固定資産売却・災害損失 などその期だけの臨時項目。
実務での使われ方
経常利益は「経常的な事業活動の総合的な利益」として日本独特の指標で、IFRS/US-GAAPには直接対応する概念がない(営業利益とその他収益・費用で類似表現)。投資家は経常利益と営業利益の差(営業外損益の影響)で財務体質を分析。借入金が多い企業は支払利息で経常利益が圧迫される。EBITDA(営業利益+減価償却費)はキャッシュフローに近い指標として国際比較に使われる。
試験での位置づけ
FE・APストラテジ系会計分野で頻出。財務諸表3表(P/L・B/S・C/F)の関連、各段階利益の計算、財務分析指標(ROA・ROE・売上高利益率・自己資本比率・流動比率)と併せて押さえる。応用情報・ITストラテジストでは原価計算(実際原価・標準原価・直接原価)、損益分岐点分析、CVP分析まで踏み込む。
関連事項・発展補足
本問の選択肢設計は段階利益の理解度をピンポイントで測る典型パターン:c=474(営業利益で止めた誤答)、d=634(売上総利益で止めた誤答)、a=424(営業外損益の符号間違い)。実務では月次損益計算書を毎月締めて経営判断に活用し、予算実績差異分析(予実分析)で問題箇所を特定する。営業外損益の重要項目「為替差損益」は輸出入企業で大きく変動し、ヘッジ会計(為替予約・通貨スワップ)で平準化を図る。ESG経営の文脈では「インパクト加重会計」(社会・環境影響を金額換算してP/Lに加える試み)が新潮流。
出典と作り方
出典:IPA(情報処理推進機構)公式 基本情報技術者試験 平成24年度 春期 問76/ 公的機関配布資料につき出典明記の上引用。解説は合格ナビ独自の3段階の解説(初級・標準・上級)です。
